
18/11/2026
Народна банка Србије објавила је данас Извештај о инфлацији – новембар 2026, у коме су представљена најновија макроекономска кретања, нове пројекције инфлације и економске активности, као и фактори који су определили одлуке монетарне политике у периоду од претходног извештаја.
Као неке од најважнијих налаза у Извештају о инфлацији истичемо:
Укратко, за разлику од претходног периода, када су инфлаторни ефекти енергетског шока били ограничени, нова пројекција инфлације указује на ризик од њиховог продуженог деловања и преливања на остале цене. У условима снажније домаће тражње и бржег раста реалних зарада од претходно очекиваног, повећан је и ризик од секундарних ефеката на инфлацију. Због тога је Извршни одбор оценио да је заоштравање монетарних услова потребно ради ограничавања инфлаторних притисака и обезбеђивања повратка инфлације у границе циља у средњем року.
У периоду од претходног извештаја, међугодишња инфлација у Србији наставила је да се креће у границама циља Народне банке Србије. Током јула и августа налазила се испод централне вредности циља, чему је највише допринео изузетно добар овогодишњи род воћа и поврћа. У септембру је повећана на 4,1%, пре свега услед ефекта ниске базе код цена прехрамбених производа и производа кућне хемије, као и раста цена нафтних деривата. У октобру је инфлација достигла 4,4% међугодишње, услед наставка поскупљења нафтних деривата и раста цена хране. Цене хране и безалкохолних пића, међугодишње посматрано, после више од годину дана први пут су забележиле раст, који је у просеку износио 1,2%. Инфлациона очекивања финансијског сектора за годину дана унапред претходних месеци бележила су умерени раст, али су и даље у границама циља, док су средњорочна очекивања и даље усидрена око централне вредности циља од 3%.
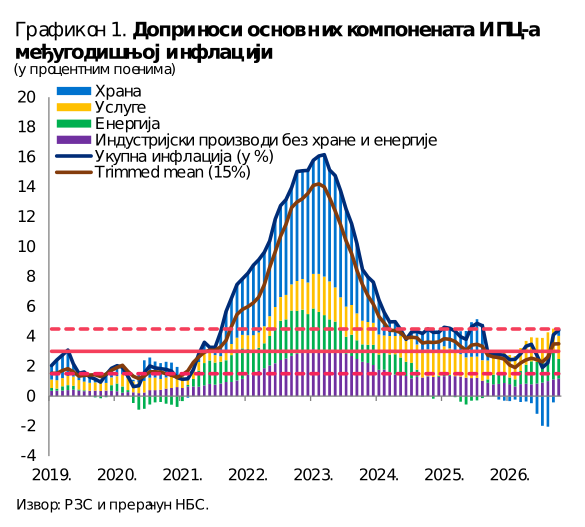
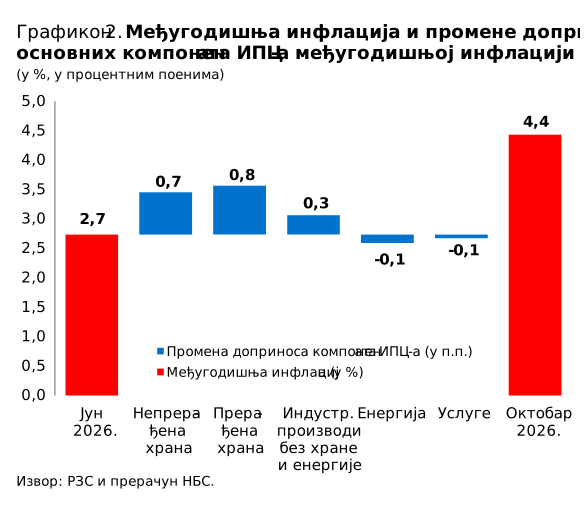
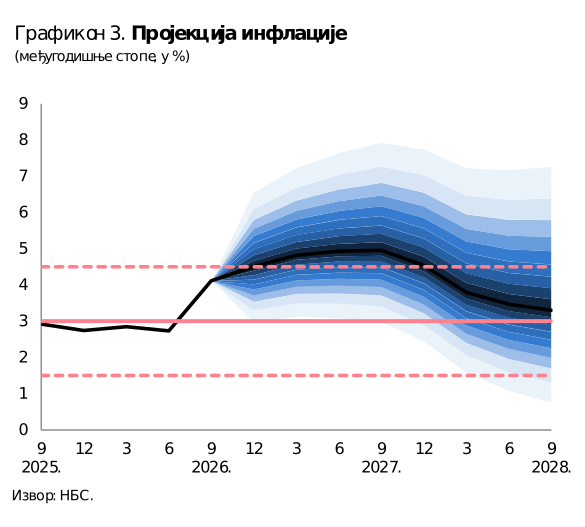
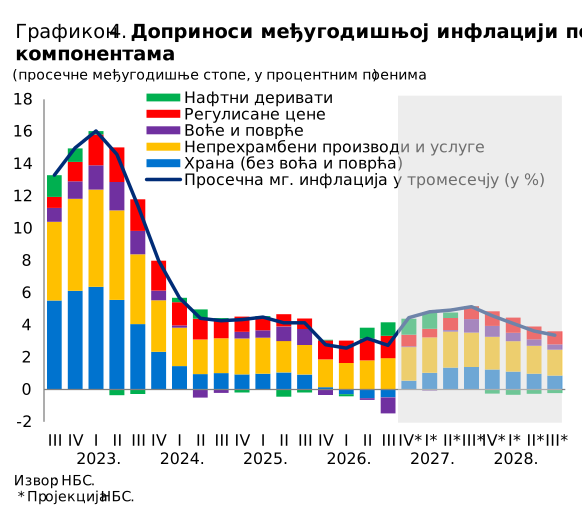
Народна банка Србије очекује да ће се инфлација до краја 2026. године кретати око горње границе дозвољеног одступања од циља, док ће током већег дела наредне године бити изнад те границе.
Према прелиминарној процени Републичког завода за статистику, реални раст бруто домаћег производа у трећем тромесечју ове године убрзао је на 4,0% међугодишње, што је изнад очекивања Народне банке Србије из августа. Према оцени Народне банке Србије, највећи позитиван допринос расту дали су услужни сектори, захваљујући наставку раста приватне потрошње и реалних доходака становништва, а позитиван допринос потекао је и од грађевинарства и пољопривреде. С друге стране, индустријска производња је готово стагнирала, делом због сниженог водостаја, који је отежао производњу електричне енергије и транспорт. У оквиру прерађивачке индустрије, раст је забележен у више од половине области, а нарочито у производњи моторних возила, машина и опреме, као и прехрамбених и хемијских производа.
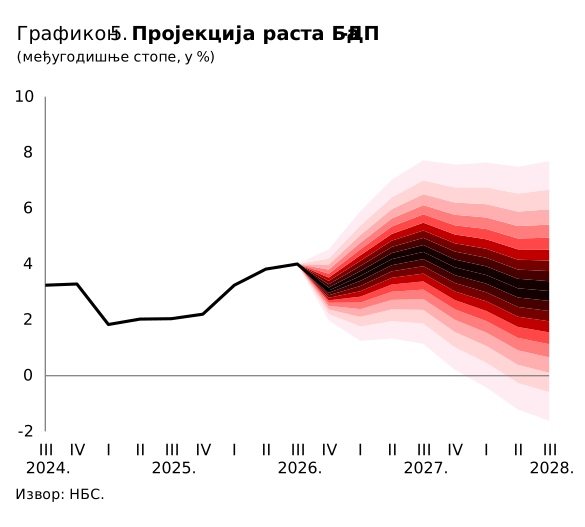
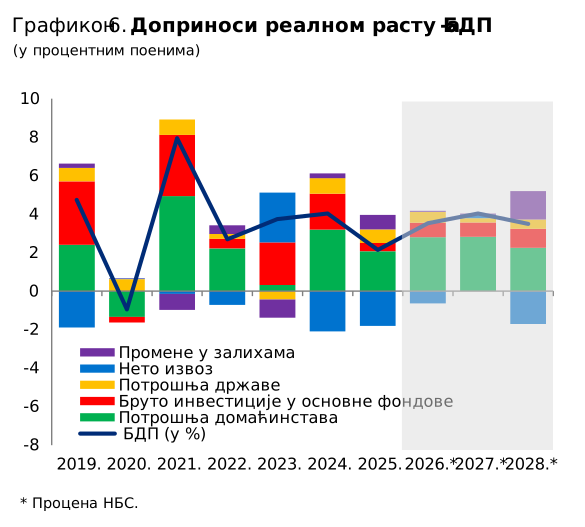
Повољнија остварења економске активности у досадашњем току године него што се очекивало у августу, бољи резултати пољопривредне производње, према процени Републичког завода за статистику, као и убрзање раста у грађевинарству, определили су ревизију навише пројекције раста бруто домаћег производа за ову годину – са 3,2% на 3,5%. Због више овогодишње базе, продуженог трајања енергетског шока и још увек присутних геополитичких тензија, пројекција раста за 2027. годину коригована је наниже, са 4,5% на 4,0%. Према пројекцији, раст економске активности и у наредном периоду биће вођен домаћом тражњом, уз позитиван допринос потрошње и инвестиција у основна средства, подржаних растом расположивог дохотка, приливима страних директних инвестиција и наставком реализације инфраструктурних пројеката. Позитиван допринос у 2027. години очекује се и од нето извоза, захваљујући повећању извозних капацитета и расту извоза робе и услуга повезаних са одржавањем изложбе „Експо”. Ипак, због продуженог трајања енергетског шока и изражених геополитичких и трговинских тензија, допринос нето извоза сада се пројектује на нешто нижем нивоу него у августу. У средњем року очекује се постепено ишчезавање утицаја привремених фактора и стабилизацаја привредног раста на нивоу од око 3,5% годишње, што одговара процењеном потенцијалном расту домаће привреде.
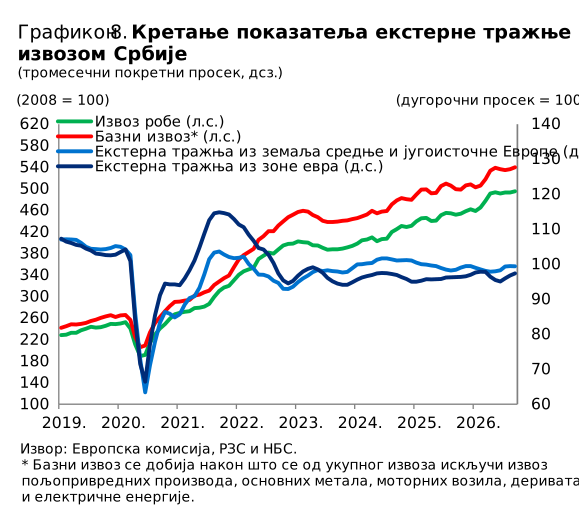
Упркос слабој екстерној тражњи и повећаном увозу енергената, извоз робе и услуга наставио је да расте брже од увоза. У девет месеци 2026. године извоз робе и услуга повећан је за 8,7%, а увоз за 6,7%, док је покривеност увоза извозом износила рекордних 94%. Раст извоза био је вођен прерађивачком индустријом, пре свега гранама повезаним са аутомобилском индустријом, као и извозом руде бакра, ИКТ и пословних услуга. На увозној страни највећи допринос потекао је од повећане тражње за енергентима.
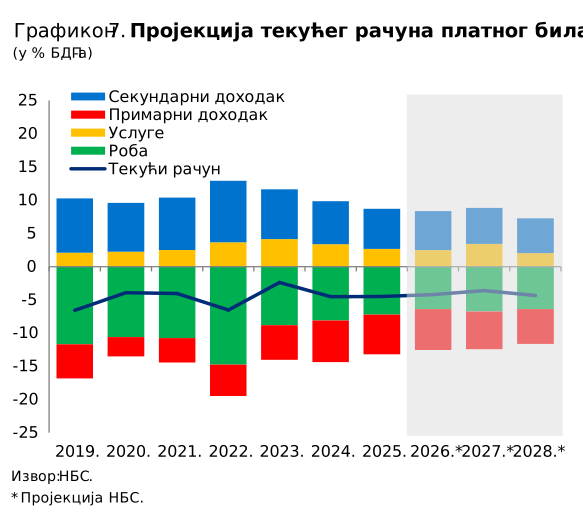
Као резултат нижег дефицита у трговини робом и услугама, укупан дефицит текућег рачуна платног биланса у девет месеци ове године износио је 3,6% бруто домаћег производа. Према новој пројекцији Народне банке Србије, дефицит текућег рачуна на нивоу 2026. године износиће око 4,2% бруто домаћег производа, што је приближно прошлогодишњем нивоу. За 2027. годину очекује се његово смањење на око 3,6% бруто домаћег производа, чему би, поред постепеног опоравка екстерне тражње и повећања извозних капацитета, требало да допринесе и раст извоза услуга повезаних са одржавањем изложбе „Експо”.
Најважнији ризици за остварење макроекономских пројекција потичу из међународног окружења, пре свега од неизвесног трајања сукоба на Блиском истоку и даљег кретања светских цена енергената. С обзиром на то да је и даље присутна неизвесност у погледу развоја геополитичких односа, у Извештају су представљени алтернативни сценарији пројекције.
Од друге половине септембра на домаћем девизном тржишту присутни су депрецијацијски притисци, који су првенствено били последица раста тражње за девизама увозника енергената. Ти притисци су додатно интензивирани током октобра, на шта се одразила и повећана тражња физичких лица за девизама и ефективним страним новцем. Народна банка Србије је у октобру нето продала 865,0 милиона евра, чиме је, посматрано од почетка године, нето продаја девиза износила 1.340,0 милиона евра. И поред интервенција Народне банке Србије на девизном тржишту, девизне резерве су и даље на релативно високом нивоу. Крајем октобра девизне резерве износиле су 29,2 милијарде евра, чиме су покривале 6,5 месеци увоза робе и услуга, што је знатно изнад критеријума адекватности. Тиме је Народна банка Србије потврдила опредељење да очува релативну стабилност девизног курса, која доприноси и ценовној и финансијској стабилности и већој извесности пословања.
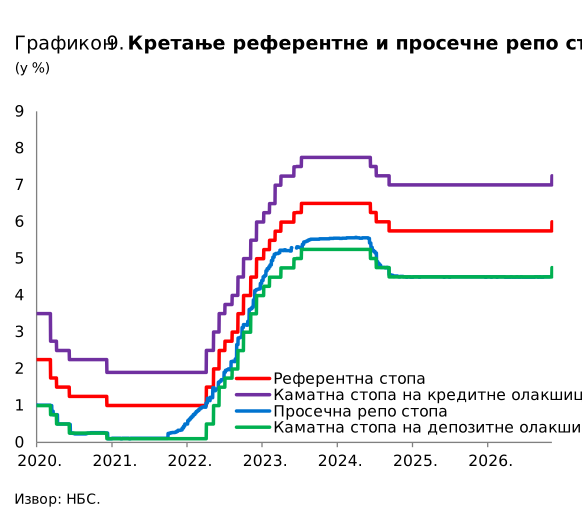
Као што је претходно истакнуто, на основу разматрања новембарске пројекције инфлације, а узимајући у обзир и све претходно наведене факторе, Извршни одбор је на новембарској седници повећао референтну каматну стопу за 25 базних поена, на 6,00%,. Подсећања ради, и на претходним седницама у септембру и октобру Извршни одбор је указивао на ризик да се сукоб на Блиском истоку и раст светских цена енергената могу одразити на раст трошкова производње и транспорта на глобалном нивоу, поремећаје у ланцима снабдевања и токове капитала, као и да могу имати секундарне ефекте на остале цене. И тада је указао на то да би домаћа инфлација у наредном периоду могла бити већа од пројектоване у августу.
При доношењу одлуке о повећању референтне каматне стопе, Извршни одбор је имао у виду да, иако монетарна политика не може директно да утиче на светске цене енергената, она може да ограничи преношење њиховог раста на инфлациона очекивања и остале цене. То је посебно важно у условима када продужено трајање трошковних притисака, у комбинацији са снажнијом домаћом тражњом, повећава ризик од трајнијег раста инфлације.
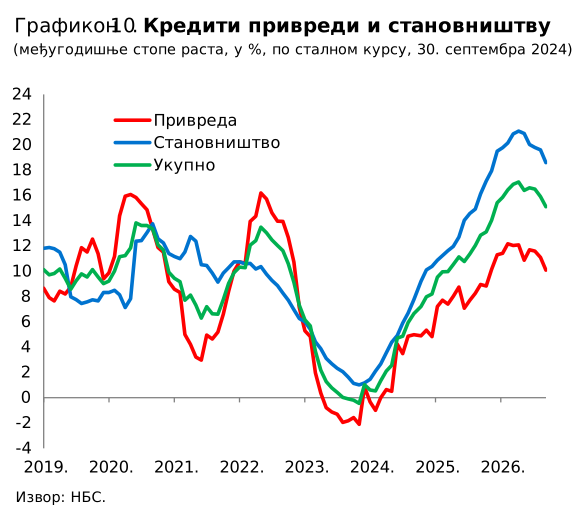
И поред одређеног раста каматних стопа на кредите у претходним месецима, кредитна активност банака остала је снажна и током трећег тромесечја, уз међугодишњи раст укупних кредита од 15,1% у септембру. Кредити привреди повећани су за 10,1% међугодишње, пре свега захваљујући расту инвестиционих кредита и кредита за ликвидност, док је раст кредита становништву износио 18,6%, подстакнут готовинским и стамбеним кредитима. Истовремено, учешће проблематичних кредита у укупним кредитима остало је испод 2%. Наставак снажног раста кредитне активности, посебно код становништва, указује на то да су услови финансирања и даље подстицајни за домаћу тражњу. У таквим околностима, умерено повећање референтне каматне стопе доприноси ограничавању ризика од додатног јачања инфлаторних притисака са стране тражње. Правовременим деловањем монетарне политике смањује се ризик да у наредном периоду буде потребно снажније заоштравање монетарних услова, које би имало и веће трошкове по економску активност.
Народна банка Србије је, ради заштите интереса депонената и поверилаца, крајем октобра донела одлуку о одузимању дозволе за рад Алта банци. Реч је о банци која није имала статус системски важне банке и чије учешће у активи банкарског сектора износи око 3%, тако да се одузимање дозволе за рад овој банци неће одразити на стабилност банкарског система у целини, који је добро капитализован и високо ликвидан. Народна банка Србије је управљање над Алта банком пренела на Агенцију за осигурање депозита, која има потребна средства да сви депозити обухваћени законским системом осигурања депозита буду у кратком року исплаћени у пуном осигураном износу.
Народна банка Србије ће наставити да прати и анализира трендове на домаћем и међународном тржишту и да доноси одлуке о будућој монетарној политици од састанка до састанка, у зависности од пристиглих података, како би обезбедила средњорочну ценовну и финансијску стабилност, уз подршку даљем расту економске активности и запослености.
Кабинет гувернера


